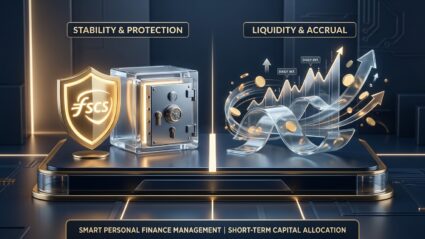
CMA 통장과 파킹통장은 모두 하루만 맡겨도 이자가 붙는 수시입출금 계좌지만 운용 주체와 예금자 보호 여부에서 차이가 난다. CMA는 RP형·발행어음형·MMF형·MMW형·종금형으로 나뉘며 종금형을 제외하면 예금자 보호가 적용되지 않는다. 반면 은행 파킹통장은 1인당 최고 5,000만 원까지 원리금이 보호되며, 두 상품 모두 이자소득에 15.4%가 원천징수되므로 자금 성격과 우대금리 한도에 맞춰 분리 배치하는 것이 유리하다.
마이너스통장을 쓰지 않고 방치하면 오히려 만기 연장 시 한도가 감액될 수 있다. 주요 시중은행은 직전 3개월간 한도 사용률이 10% 미만일 경우 최대 10~20%까지 한도를 삭감한다. 또한 약정 한도 전액이 DSR에 반영되며, 만기 1년 내 카드론이나 제2금융권 대출 이력이 포착되면 한도 감액이나 연장 거절로 이어진다. 적정 소진율 유지와 선결제, 비금융 가점 활용이 한도 방어의 핵심이다.
청년형 소득공제 장기펀드는 납입액의 40%를 소득공제해 주지만 3년 미만 중도해지 시 총 납입 누계액의 6.6%를 추징세액으로 부과한다. 신규 가입이 2025년 말 종료된 상태에서 기존 가입자는 총급여 8,000만 원 초과 시 공제 배제 규정과 특별해지 예외 사유를 따져 3년 의무 보유 기간을 채워야 실질적인 절세 효과를 지킬 수 있다.
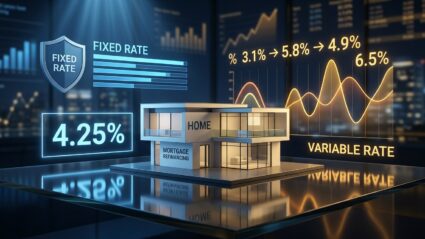
고정금리 vs 변동금리 주택담보대출 갈아타기는 표면 금리 차이뿐 아니라 중도상환수수료, DSR 한도, 연말정산 소득공제 요건을 함께 따져야 실익을 판단할 수 있다. 잔여 원금 3억 원 기준 가상 시뮬레이션 결과, 수수료 면제 시 0.3%p 이상, 수수료 부과 시 0.7%p 이상 금리 차이가 나야 손익분기점을 넘길 수 있다.
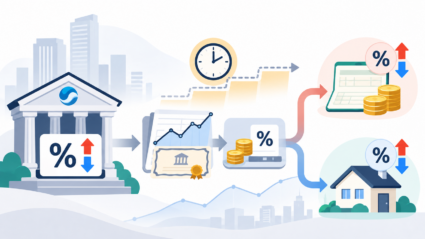
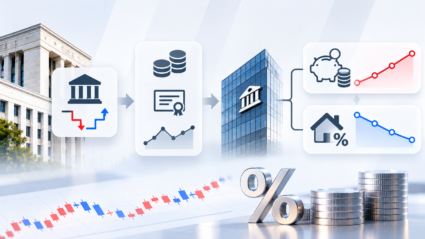
한국은행의 기준금리 결정이 시중 은행의 예금금리와 대출금리로 이어지는 3단계 경로와 시차 원리를 분석했다. 기준금리는 도매금리 성격이며, 실제로는 콜금리·은행채·코픽스(COFIX) 등 시장 지표와 은행의 가산·우대금리 조정을 거쳐 최종 금리가 결정된다. 채권 시장의 선반영과 금융당국의 대출 규제에 따라 기준금리와 반대로 움직이는 예외 상황 및 실전 점검 기준을 함께 다룬다.
한국은행 기준금리는 시중은행 창구 금리가 아닌 단기자금시장의 도매 출발점이다. 기준금리가 콜시장과 은행채, COFIX를 거쳐 개인의 예금·대출금리로 연결되는 구조는 조달 비용과 가산금리에 달려 있다. 신규취급액과 잔액 기준 COFIX의 반영 속도 차이, 채권 수급에 따른 예외 상황까지 이해해야 유리한 금리 조건을 판단할 수 있다.
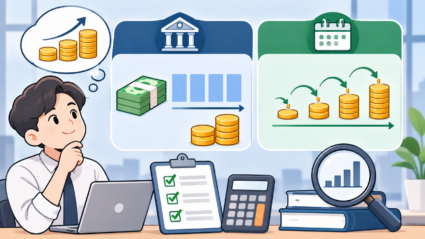
예금과 적금의 차이는 자금 예치 기간과 납입 구조에서 비롯되며, 동일한 표면 금리라도 1년 만기 적금의 세전 실효수익률은 예금의 약 54% 수준에 머문다. 매월 급여로 강제 저축을 시작할 때는 정기적금이 적합하지만, 이미 확보된 목돈을 굴릴 때는 정기예금에 일시 예치하는 편이 이자 총액에서 유리하다. 최종 수익은 우대금리 달성 조건과 월 납입 한도 및 중도해지 위험 관리에 달려 있다.