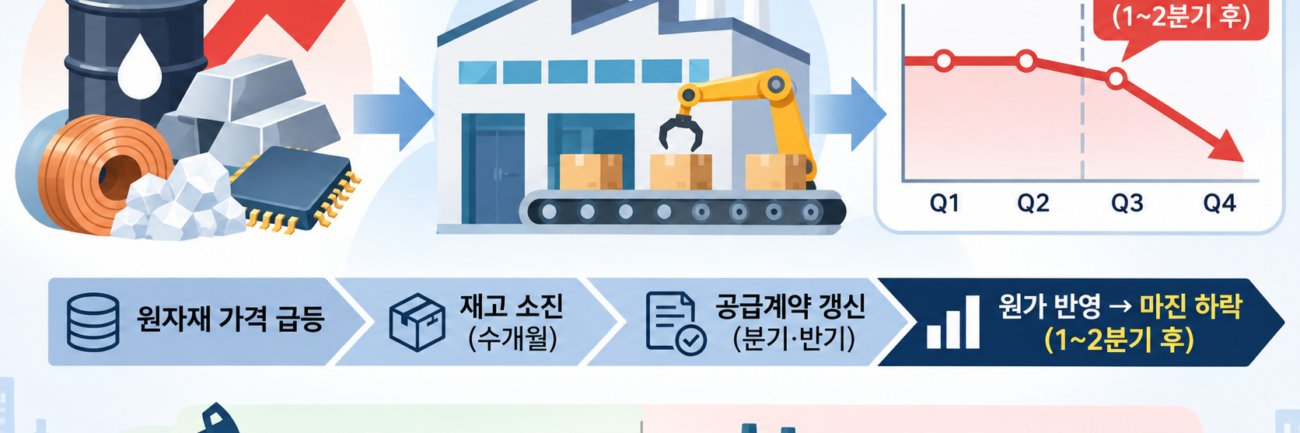
원자재나 핵심 부품 가격이 급등했다는 뉴스가 나온 직후에도 제조 기업의 분기 실적은 한동안 견조하게 유지되는 경우가 많습니다. 현물 시장의 가격 변동이 기업의 매출원가에 반영되기까지는 기존 보유 재고 소진과 장기 공급 계약 갱신이라는 물리적 시간이 걸리기 때문입니다. 반대로 이 시차가 끝나는 구간에서는 매출이 유지되더라도 영업이익률이 급격히 훼손되는 현상이 나타납니다.
실제로 최근 글로벌 시장에서는 인도석유천연가스공사처럼 에너지 가격 급등으로 순이익이 급증한 상류(Upstream) 자원 기업과, 원가 상승 부담을 떠안은 하류(Downstream) 제조 기업 간의 실적 양극화가 뚜렷하게 확인됩니다. 메모리 가격 급등과 신작 부재가 겹치며 2분기 영업이익이 16% 감소한 닌텐도, 원자재 가격 상승으로 수익성이 약화된 인도 전자제조서비스 기업 딕슨 테크놀로지의 사례는 투입 원가 상승이 기업 마진을 어떻게 압박하는지 보여줍니다.
현물 가격 급등이 재무제표의 매출원가로 이동하는 시간차
원자재 시세가 올랐다고 해서 제조사가 당일 생산하는 제품의 원가가 즉각 오르지는 않습니다. 기업은 통상 수개월 치의 원재료 재고를 미리 확보해 두며, 주요 부품사와 분기나 반기 단위로 고정 가격 계약을 맺어 단가 변동성을 방어합니다.
회계 처리 방식 역시 시차를 만드는 핵심 요인입니다. 대다수 제조업체가 사용하는 선입선출법(먼저 들어온 재고를 먼저 비용으로 처리하는 방식)이나 이동평균법 아래에서는 과거에 저렴하게 매입한 재고가 소진될 때까지 장부상 매출원가가 낮게 유지됩니다. 투자자가 뉴스에서 원자재 급등 소식을 접한 분기에는 오히려 마진이 평온해 보이다가, 고가에 매입한 원재료가 본격적으로 생산 라인에 투입되고 제품으로 판매되는 1~2분기 뒤에야 영업이익률 하락이 숫자로 드러나는 이유입니다.
원가 상승기 가치사슬별 손익 분화와 실제 사례
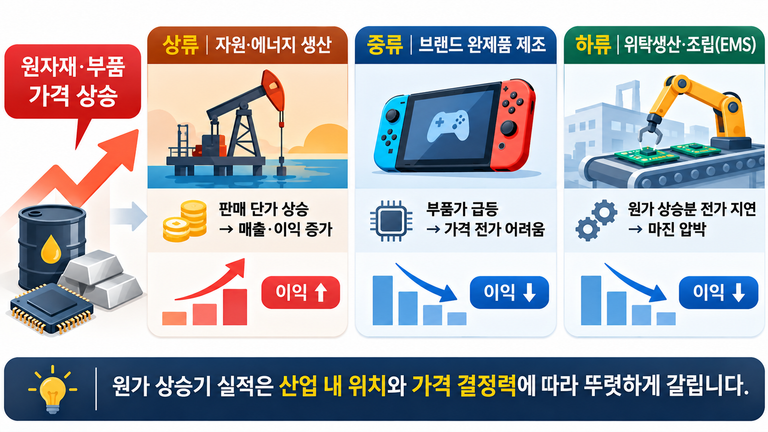
원자재 및 부품 가격 상승 국면에서는 산업 내 위치와 가격 결정력에 따라 실적 방향이 완전히 갈립니다. 원가 상승분을 최종 소비자나 고객사에 즉시 넘길 수 있는 구조인지가 마진 방어의 핵심입니다.
| 구분 | 대표 사례 | 원가 급등기 손익 메커니즘 | 주요 확인 지표 |
|---|---|---|---|
| 상류 자원·에너지 생산 | 인도석유천연가스공사 | 판매 단가 상승이 즉각 매출과 순이익 급증으로 직결 | 국제 원자재 현물가, 채굴·생산 단가 |
| 브랜드 완제품 제조 | 닌텐도 | 메모리 등 부품가 급등 시 기기 가격 인상이 어려워 영업이익 감소(2분기 16% 하락) | 매출총이익률(GPM), 신제품 출시 주기 |
| 위탁생산·조립(EMS) | 딕슨 테크놀로지 | 원자재 상승분을 발주처에 즉각 전가하지 못할 경우 마진 압박 및 수익성 약화 | 원재료비 비율, 납품 단가 연동 계약 여부 |
위 사례에서 보듯 콘솔 하드웨어처럼 제품 수명 주기가 길고 소비자가격이 고정된 B2C 완제품 기업은 메모리 반도체 등 핵심 부품 가격이 급등할 때 이를 소비자 가격에 곧바로 반영하기 어렵습니다. 여기에 고마진 소프트웨어 신작 부재까지 겹치면 닌텐도의 사례처럼 두 자릿수 영업이익 감소로 이어집니다. 또한 박리다매 구조의 위탁생산 기업인 딕슨 테크놀로지 역시 원자재 상승 국면에서 고객사와의 단가 협상이 지연되면 그 시차만큼 고스란히 수익성 약화를 겪게 됩니다.
판가 전가력과 재고자산 회전율로 보는 마진 방어 조건
모든 제조업이 원자재 상승기에 똑같은 타격을 입지는 않습니다. 원가 압박의 강도와 지속 기간을 가늠하려면 기업의 판가 전가(Pass-through) 구조와 재고 회전 속도를 함께 살펴야 합니다.
원자재 급등기 제조업 분석의 핵심은 ‘얼마나 올랐는가’가 아니라 ‘원가 상승분이 몇 분기 뒤에 손익계산서에 도착하며, 그사이에 판매 가격을 올릴 수 있는가’에 달려 있습니다.
수주 산업이나 B2B 부품사 중 납품 단가를 원자재 시세에 연동하는 에스컬레이션(물가변동 연동) 조항을 가진 기업은 1~2분기의 시차를 두고 마진을 회복할 수 있습니다. 반면 독점적 지위가 약한 일반 소비재나 경쟁이 치열한 조립 산업은 원가가 올라도 판매 가격을 올리지 못해 매출총이익률이 구조적으로 하락합니다. 이때 재고자산 회전율이 높은 기업일수록 고가 원재료가 원가에 반영되는 속도가 빠르므로, 재고 보유 기간이 몇 개월인지 먼저 계산해 보아야 실적 둔화 시점을 정확히 예측할 수 있습니다.
실적 발표 전 투자자가 확인해야 할 재무 점검 기준
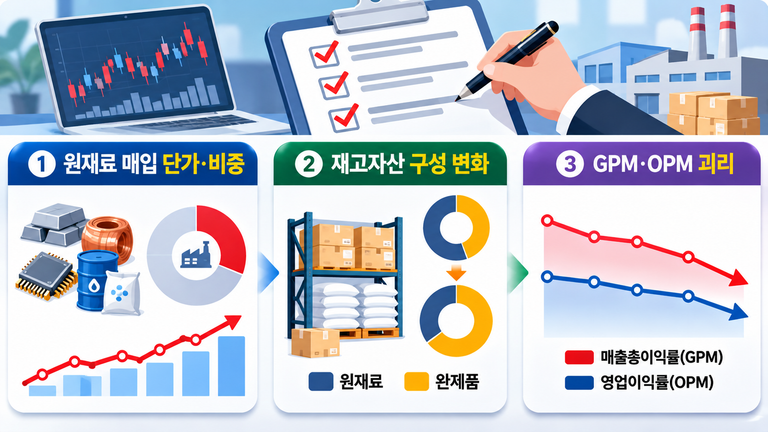
원자재나 부품 가격 급등이 관찰될 때 해당 제조 기업의 주식 비중을 조절하거나 실적을 예측하려면 분기 보고서에서 다음 세 가지 지표를 순서대로 확인해야 합니다.
- 원재료 매입 단가 추이와 비중: 사업보고서 내 원재료 매입 현황에서 핵심 자재(메모리, 금속, 화학제품 등)가 전체 원가에서 차지하는 비중과 분기별 단가 변동 폭을 먼저 확인합니다.
- 재고자산 구성의 변화: 재고자산 총액뿐만 아니라 ‘원재료’와 ‘완제품’의 비중 변화를 봅니다. 기업이 가격 급등을 예상해 저가 원재료를 미리 대량 확보한 것인지, 아니면 판매 부진으로 고가 완제품 재고가 쌓이고 있는지 구분해야 합니다.
- 매출총이익률(GPM)과 영업이익률(OPM)의 괴리: 판관비 절감으로 영업이익률을 방어하더라도 매출총이익률이 먼저 꺾이기 시작했다면 이미 고가 원재료 투입에 따른 마진 훼손 시차 구간에 진입했다는 신호로 해석할 수 있습니다.
결국 원자재 가격 급등 뉴스가 나온 시점과 기업 실적이 실제로 꺾이는 시점 사이의 괴리를 이해하면, 표면적인 호실적에 안도하거나 반대로 이미 주가에 반영된 원가 악재에 뒤늦게 반응하는 오류를 줄일 수 있습니다. 향후 분기 실적에서는 고가 재고가 본격 반영되는 시점의 매출총이익률 방어 여부가 주가 향방을 가르는 핵심 변수가 됩니다.