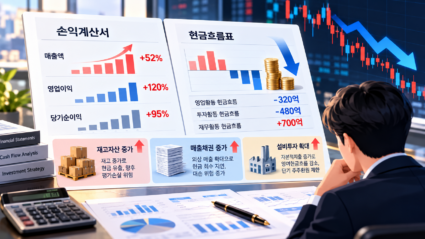
원가 상승기에 기업의 가격 결정력 부족에 따른 마진 하락 여부는 손익계산서의 매출총이익률 추이와 재무상태표의 운전자본 변화로 판별할 수 있다. 매출액이 늘더라도 원가 상승분을 판가에 전가하지 못하면 매출원가율이 높아져 매출총이익률이 하락하며, 판관비 절감으로 영업이익률을 방어하더라도 재고자산과 매출채권이 급증하면 실질 수익성은 훼손된 상태이다. 다만 B2B 납품 단가 연동 계약에 따른 일시적 반영 시차와 구조적 경쟁력 약화는 과거 마진 복원 이력과 계약 조건으로 구분해야 한다.