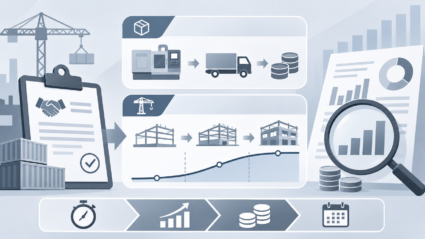
NEWInvestor’s Guide수주잔고실적반영Investor’s Guide수주잔고 실적 반영 시점 계산법과 진행기준 매출 인식 원리Posted 9 hrs 19 mins ago수주잔고의 실적 반영 시점은 제품 인도 및 검수 시 일괄 인식하는 인도기준과 공정 진행률에 따라 분할 인식하는 진행기준의 회계 차이에 달려 있다. 기말 수주잔고를 연간 매출액으로 나눈 회전기간과 원가 투입 S-커브를 결합하면 분기별 매출 전환 시기를 추산할 수 있으나, 고객사의 검수 지연이나 총예정원가 상승 시 계약부채 정체 및 미청구공사 급증으로 실적 반영이 지연될 수 있다.