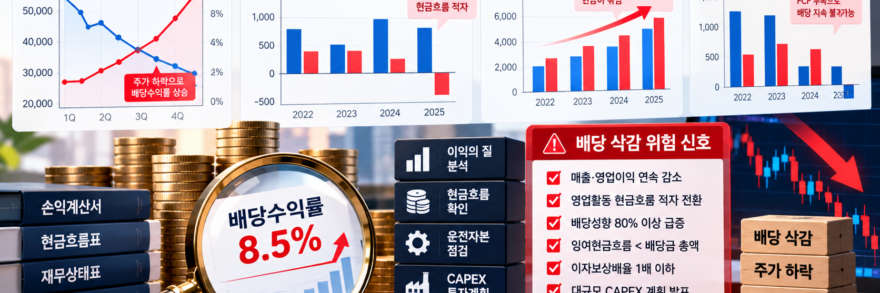
배당수익률이 유독 높은 종목을 발견했을 때 가장 먼저 의심해야 할 부분은 배당금 인상이 아니라 주가 급락이다. 배당수익률은 주당배당금을 현재 주가로 나눈 값이기 때문에, 기업의 이익 체력이 훼손되어 주가가 먼저 빠지면 장부상 수익률만 비정상적으로 높게 나타난다. 이런 상태에서 과거 배당금만 보고 접근하면 배당 삭감과 주가 하락을 동시에 겪는 고배당의 함정에 빠지기 쉽다.
배당이 줄어들 가능성은 결산 공시가 나오기 전에 재무제표의 이익 질과 현금흐름에서 먼저 징후를 드러낸다. 표면적인 배당수익률 숫자 너머에서 배당 재원의 지속 가능성을 점검하는 기준과, 업종 특성에 따라 같은 지표를 어떻게 다르게 해석해야 하는지 구체적인 판별 조건을 짚어본다.
높은 배당수익률이 오히려 위험 신호가 되는 구조적 원인
정상적인 고배당주는 탄탄한 현금 창출력을 바탕으로 이익을 주주에게 꾸준히 환원하는 기업이다. 반면 위험한 고배당주는 시장 참여자들이 해당 기업의 향후 실적 악화를 예상해 주식을 매도하면서 분모인 주가가 작아져 만들어진 결과물이다. 주가는 미래의 실적 전망을 선반영하지만, 금융 정보 화면에 표시되는 배당수익률은 대개 직전 연도의 확정 배당금을 기준으로 계산되기 때문에 시차가 발생한다.
또한 일회성 이익으로 인해 일시적으로 배당이 늘어난 경우에도 착시가 일어난다. 부동산이나 자회사 지분 매각 등으로 당기순이익이 급증해 특별 배당을 실시한 이듬해에는, 본업의 이익 규모가 예년 수준으로 돌아가면서 배당금 역시 크게 줄어들 수밖에 없다. 따라서 높은 배당수익률을 마주했을 때는 그 수치가 영업활동의 성장에서 비롯된 것인지, 주가 하락이나 일회성 처분 이익이 만든 통계적 왜곡인지부터 분리해야 한다.
회계상 이익과 실제 배당 재원의 괴리를 찾는 핵심 지표
기업이 배당을 지급하려면 장부상의 당기순이익이 아니라 실제로 회사 계좌에 남아 있는 현금이 필요하다. 이를 확인하기 위해 가장 먼저 대조해야 할 지표는 배당성향과 잉여현금흐름(FCF)이다.
당기순이익 기준 배당성향의 왜곡과 현금 배당성향
배당성향은 당기순이익 중 현금배당금이 차지하는 비율이다. 만약 어떤 기업의 배당성향이 급격히 높아져 80%나 100%를 넘어섰다면, 이는 기업이 주주 친화적으로 변했다기보다 분모인 순이익이 급감했음에도 기존 배당금을 억지로 유지하고 있다는 신호일 가능성이 크다. 특히 감가상각비나 매출채권 증감 등 비현금성 손익이 많이 반영되는 회계 특성상, 당기순이익보다 영업활동현금흐름에서 설비투자(CAPEX)를 뺀 잉여현금흐름을 기준으로 배당 지급 능력을 따져야 정확하다.
잉여현금흐름 적자와 차입을 통한 배당의 한계
잉여현금흐름이 배당금 총액보다 적은 상태가 2년 이상 지속된다면 그 기업은 본업에서 번 돈으로 배당을 주지 못하고 있다는 뜻이다. 이 경우 기업은 과거에 쌓아둔 현금성 자산을 헐어 쓰거나 외부에서 차입금을 늘려 배당금을 지급하게 된다. 재무활동현금흐름에서 차입금이 증가하는 동시에 배당금이 지급되고 있다면, 금리 상승이나 경기 둔화 시점에 이자 비용 부담이 커지면서 가장 먼저 배당을 줄이거나 중단할 위험이 높다.
배당 삭감 가능성을 사전에 걸러내는 실전 점검 기준
개별 종목을 고를 때는 단일 재무 비율 하나만 보지 않고 이익의 추세와 재무 건전성을 입체적으로 교차 확인해야 한다. 다음 기준 중 두세 가지 이상에 해당한다면 고배당 매력보다 배당 삭감 위험을 우선적으로 경계할 필요가 있다.
- 영업이익과 영업활동현금흐름의 동반 감소: 최근 2~3개 분기 연속으로 매출과 영업이익이 줄어들고 있으며, 특히 당기순이익은 흑자라도 영업활동현금흐름이 적자로 전환된 경우 배당 여력이 급격히 위축된다.
- 잉여현금흐름을 초과하는 배당금 지급: 연간 배당금 총액이 잉여현금흐름보다 커서 보유 현금이 줄거나 순차입금비율이 상승하는 추세라면 현재의 배당 수준을 유지하기 어렵다.
- 이자보상배율의 급격한 하락: 영업이익을 이자비용으로 나눈 이자보상배율이 1배에 근접하거나 그 아래로 떨어지면, 채권자 상환 압박이 커져 주주 배당을 유지할 명분과 실리가 사라진다.
- 대규모 자본적 지출(CAPEX) 계획 발표: 신규 공장 증설이나 대규모 인수합병 등 막대한 자금 소요가 예정된 기업은 내부 유보율을 높이기 위해 배당 정책을 보수적으로 선회하는 사례가 잦다.
재무 지표로 배당 위험을 판단할 때의 한계와 예외 조건
앞서 살펴본 배당성향과 잉여현금흐름 기준을 모든 업종에 기계적으로 똑같이 적용하면 우량한 배당주를 잘못 걸러내는 오류를 범할 수 있다. 업종마다 현금이 유입되는 구조와 회계 처리 방식이 다르기 때문이다.
예를 들어 리츠(REITs·부동산투자회사)나 인프라 펀드는 부동산 감가상각비가 대규모 비용으로 잡혀 장부상 당기순이익이 작게 계산된다. 이로 인해 일반 기준의 배당성향이 100%를 넘는 경우가 흔하지만, 실제 현금 유입을 나타내는 운영자금(FFO) 기준으로는 배당 여력이 충분한 경우가 많다. 금융지주사나 보험사 역시 일반 제조업과 현금흐름표의 구조가 전혀 다르므로 잉여현금흐름 대신 자본적정성 지표(BIS 자기자본비율, 지급여력비율 등)와 당국의 배당 관련 규제 여건을 핵심 기준으로 삼아야 한다.
반대로 경기민감주(사이클 산업)는 호황기 정점에서 이익과 잉여현금흐름이 모두 완벽해 보일 때가 오히려 가장 위험할 수 있다. 정유, 화학, 해운, 반도체 등 업황 주기가 뚜렷한 기업은 과거 호황기 실적을 바탕으로 높은 배당수익률을 기록하고 있더라도, 전방 산업의 수요 둔화나 제품 마진 축소가 시작되면 이듬해 실적이 급락하며 배당을 대폭 줄이는 경향이 있다. 결국 숫자로 나타난 재무 건전성 확인은 기본적인 방어선일 뿐이며, 해당 기업의 본업이 속한 산업의 주기와 규제 환경까지 함께 대조해야 배당 삭감의 함정을 실질적으로 피할 수 있다.