개념 하나로 시장 전체의 흐름을 꿰뚫는 단계별 가이드
주식 계좌에 찍힌 숫자는 매일 장난처럼 요동칩니다.
어제 5만 원 하던 종목이 악재 뉴스 하나에 4만 원으로 곤두박질치고, 적자투성이 회사가 테마를 탔다는 이유로 며칠 만에 두 배로 치솟기도 합니다. 이 소용돌이 속에서 시세창만 쳐다보고 있으면, 주식이란 그저 눈치 빠른 사람들이 돈을 뺏고 뺏기는 도박판처럼 보이기 쉽습니다.
하지만 시장의 소음을 한 겹만 걷어내면 명확한 진실 하나가 드러납니다.
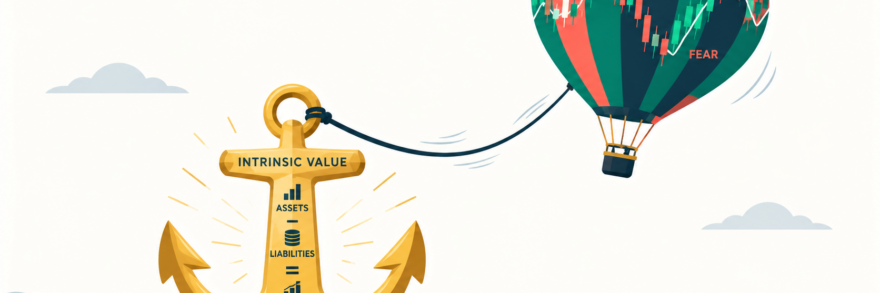
주가는 단기적으로 광기와 공포로 날뛰지만, 긴 시간의 축 위에서는 반드시 기업의 ‘본질 가치’로 되돌아옵니다.
이 단순한 법칙을 이해하지 못하면, 오르지도 않을 부실주에 기약 없는 물타기를 하거나 테마주의 불꽃놀이에 뛰어들어 원금을 태워버리게 됩니다.
흙 속에서 진짜 진주를 건져 올리는 법
가치투자의 출발점은 매매 차익을 노리는 트레이더의 시선이 아니라, “내가 이 회사를 통째로 인수한다면 얼마를 줄 것인가?”라는 사업가의 시선입니다.
- 가치투자의 본질:매출과 영업이익이 꾸준히 늘고, 재무구조가 탄탄하며, 배당도 꼬박꼬박 챙겨주는데도 시장의 무관심 때문에 헐값에 방치된 우량 기업을 찾아내는 일입니다.
- 투자의 대원칙:
주가 < 기업가치일 때 안전마진(Margin of Safety)을 확보하고 조용히 모아두었다가, 시장이 그 가치를 뒤늦게 알아채고주가 > 기업가치로 과열되었을 때 차익을 실현하는 것입니다.
반대로 실적이나 사업 모델에 대한 점검 없이 “누구 인맥주다”, “무슨 개발을 추진 중이다” 같은 소문과 테마만 보고 들어가는 매매는 투자가 아니라 폭탄 돌리기입니다. 고점 대비 반토막이 났다고 해서 결코 싼 게 아닙니다. 알맹이가 없는 주식은 거기서 70%, 80%가 더 떨어져 완전히 소멸할 수 있습니다.
시간의 시험: 어떤 주식은 살아남고, 어떤 주식은 사라지는가
주가와 기업 가치의 관계는 ‘산책을 나온 주인과 강아지’에 자주 비유됩니다.
주인(기업의 본질 가치)은 정해진 길을 묵묵히 걸어가지만, 목줄을 찬 강아지(주가)는 앞서거니 뒤서거니 사방으로 날뜁니다. 단기적으로는 강아지가 어디로 튈지 맞히기 어렵지만, 결국 집으로 돌아갈 때 강아지는 주인의 곁으로 오게 되어 있습니다.
| 기업 유형 | 주가 고점 매수 시 결말 | 물타기(추가 매수)의 결과 |
| 가치가 매년 성장하는 기업 (이익 증가, 독점력 확보) | 일시적으로 물려도 시간이 지나면 주가가 실적을 따라 신고가를 경신 | 평균 단가를 낮추며 기다리면 수익으로 탈출 가능 |
| 가치가 훼손되는 기업 (적자 누적, 사양 산업) | 반등은 짧고 하락은 깊어 시간이 갈수록 손실 폭 확대 | 하락하는 칼날을 잡는 꼴이 되어 계좌 파멸(깡통) |
주식을 살 때 스스로에게 던져야 할 질문은 “이 주식이 내일 오를까?”가 아닙니다. “이 회사의 3년 뒤, 5년 뒤 돈 버는 능력이 지금보다 커져 있을까?”입니다. 가치가 꺾인 기업에 하는 장기투자와 물타기는 인내가 아니라 고집일 뿐입니다.
주가는 왜 기업 가치보다 터무니없이 날뛰는가
기업의 가치는 하루아침에 두 배가 되거나 반토막 나지 않습니다. 그런데 왜 주가는 롤러코스터를 탈까요? 두 가지 요인 때문입니다.
수급의 병목 현상
시장에 상장된 특정 종목의 유통 주식 수는 한정되어 있습니다. 하지만 증시를 떠도는 자금은 상황에 따라 특정 섹터나 테마로 수조 원씩 썰물처럼 몰려듭니다. 좁은 병목으로 거대한 자금이 한꺼번에 밀고 들어오면, 기업 가치와는 무관하게 주가가 수직 상승하는 유동성의 오버슈팅이 발생합니다.
군중의 탐욕과 공포
금융위기나 대외 악재가 닥치면 인간의 뇌는 집단 공포에 지배당합니다. 좋은 회사든 나쁜 회사든 가리지 않고 일단 팔아치우는 투매가 쏟아집니다. 반대로 상승장에서는 나만 소외될까 두려운 탐욕(FOMO) 때문에 밸류에이션 계산을 잊고 웃돈을 얹어 삽니다.
하지만 시장의 이 비이성적인 괴리야말로 준비된 투자자에게는 가장 확실한 기회가 됩니다. 모두가 공포에 질려 우량 기업을 바닥에 내던질 때가 가장 값싸게 지분을 모을 때이기 때문입니다.
개인 투자자가 코스닥 테마주에 유독 끌리는 이유
삼성전자나 현대차 같은 대형 우량주도 1년을 놓고 보면 연중 고점과 저점의 차이가 1.5배에서 2배 가까이 벌어집니다. 결코 작은 변동성이 아닙니다.
그럼에도 수많은 개인 투자자가 코스닥 한계 기업이나 시가총액이 작은 테마주에 뛰어드는 이유는 단 하나, ‘단기간의 폭발적인 변동성’ 때문입니다.
- 1년에 2~3배, 많게는 5배씩 폭등하는 종목을 보며 단기간에 일확천금을 거둘 수 있다는 환상에 빠집니다.
- 하지만 시가총액이 가볍다는 것은, 누군가 물량을 털고 나가거나 재료가 소멸할 때 아래로 떨어지는 속도 역시 통제 불능이라는 뜻입니다.
사업 모델이 불투명하고 현금흐름이 말라가는 부실주는 한 번 추세가 꺾이면 전고점을 영원히 회복하지 못합니다. 찰나의 변동성에 기대어 승부를 보려는 매매는 결국 확률적으로 원금을 시장에 반납하는 길로 귀결됩니다.
맺으며
시세창의 현란한 깜빡임에 정신을 빼앗기면 투자의 본질을 놓칩니다.
주식 시장은 단기적으로 인기투표를 하는 투표기계처럼 유행에 따라 움직이지만, 장기적으로는 기업의 체중을 냉정하게 달아보는 계량기계로 작동합니다.
오늘 내가 쥐고 있는 주식이 단순히 손바뀜되는 종잇조각인지, 아니면 매일 묵묵히 내재가치를 쌓아 올리고 있는 진짜 기업의 지분인지 냉정하게 점검해 보시기 바랍니다.
- [1] 내재가치: 기업의 자산, 수익창출 능력 등 본질적인 요소를 바탕으로 산정되는 내밀한 기업 가치.