개념 하나로 시장 전체의 흐름을 꿰뚫는 단계별 가이드
증권사 화면에서 PER(주가수익비율)을 검색하다 보면 가끔 눈을 의심하게 만드는 종목들이 있습니다.
PER가 1배도 안 되는 0.5배, 심지어 0.1배짜리 종목이 뜹니다. “회사가 1년만 장사하면 투자원금을 다 뽑고도 남는다”는 뜻이니, 겉보기엔 일생일대의 대박 저평가 주식처럼 보입니다.
하지만 무턱대고 이런 주식을 샀다가는 상장폐지의 벼랑 끝으로 내몰릴 수 있습니다. 장부상 기록되는 ‘당기순이익’에는 엄청난 착시와 함정이 숨어있기 때문입니다.
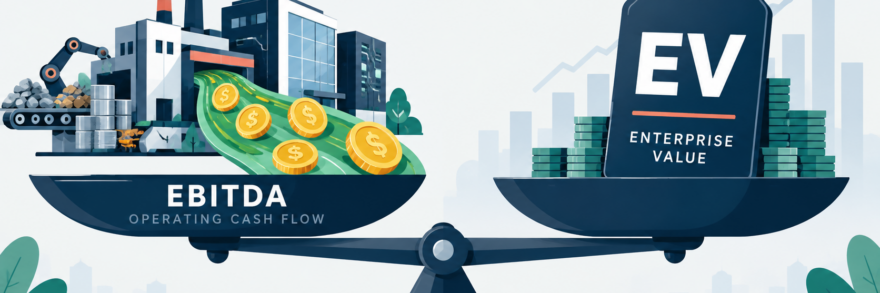
회계 장부의 마술을 걷어내고 “이 회사가 본업을 통해 실제로 금고에 현금을 얼마나 쌓고 있는가?”를 가장 정밀하게 측정하는 글로벌 표준 지표, EV/EBITDA(이브이 에비타)의 원리와 실전 활용법을 정리해 드립니다.
장부상 숫자의 함정: PER가 놓치는 치명적인 구멍
과거 법정관리에 들어갔던 한 시멘트 회사의 실제 사례를 보면, 당시 주당순이익(EPS)이 55만 원에 달하면서 PER가 0.1배 이하로 곤두박질쳤습니다. 수치만 보면 워런 버핏도 울고 갈 초저평가 상태였습니다.
그런데 내막을 뜯어보니 회사가 시멘트를 잘 팔아서 번 돈이 아니었습니다. 채권단이 빚을 탕감해주면서 발생한 700억 원의 채무면제이익(특별이익)이 장부상 순이익으로 잡힌 것이었습니다.
- 회계적 순이익의 한계:부동산 매각, 자회사 주식 처분, 채무 면제 같은 일회성 특별이익이 들어오면 당기순이익이 일시적으로 폭증합니다. 반대로 거액의 소송 합의금이나 자연재해 피해가 발생하면 멀쩡하던 회사의 순이익이 적자로 돌아서기도 합니다.
- 본업의 현금 창출력 검증:이런 비영업적 노이즈를 전부 털어내고, “오직 본업(공장 가동, 제품 판매)을 통해 실제로 벌어들인 순수 현금흐름”만 발라내어 가치를 매겨야 진짜 알짜 기업을 가려낼 수 있습니다. 이 역할을 하는 도구가 바로 EV/EBITDA입니다.
진짜 기업의 몸값과 현금 엔진: EV와 EBITDA의 본질
이 지표는 이름 그대로 EV를 EBITDA로 나눈 값입니다. 두 개념을 쪼개서 보면 아주 단순합니다.
EV (Enterprise Value, 기업가치): 회사를 통째로 인수하는 실제 가격
많은 사람이 시가총액만큼의 돈만 내면 회사를 온전히 인수할 수 있다고 생각합니다. 하지만 현실은 다릅니다.
내가 어떤 치킨집을 인수하려는데 권리금과 매장 가치(시가총액)가 3억 원입니다. 그런데 이 가게에 갚아야 할 은행 빚(총차입금)이 2억 원 있고, 카운터 금고에 현금이 5,000만 원 남아있다면 나는 얼마를 들여야 할까요?
가게를 인수하자마자 빚 2억 원도 내 빚이 되고, 금고 속 현금 5,000만 원은 내 돈이 됩니다. 결국 순수하게 떠안는 빚은 1억 5,000만 원(순차입금)이며, 내가 실제 치러야 할 총비용은 4억 5,000만 원(시총 3억 + 순차입금 1.5억)이 됩니다. 이것이 바로 기업가치(EV)입니다.
기업가치(EV) 계산 공식
EV = 시가총액 + 순차입금 (총차입금 − 현금 및 현금성 자산)
EBITDA (영업현금흐름): 장부상 숫자를 지운 ‘진짜 현금 엔진’
영업이익에 감가상각비 등 비현금성 비용을 다시 더해준 값입니다.
- 감가상각비의 비밀:반도체나 2차전지 기업은 수조 원을 들여 공장을 짓습니다. 현금은 공장을 지을 때 이미 다 빠져나갔지만, 회계 장부상으로는 5년~10년에 걸쳐 매년 수천억 원씩 감가상각비라는 ‘가상의 비용’을 털어냅니다. 이로 인해 장부상 영업이익과 순이익은 크게 줄어듭니다.
- 현금 복원:감가상각비는 장부상 비용일 뿐 실제로 회사 금고에서 돈이 나간 것이 아닙니다. 따라서 영업이익에 감가상각비를 도로 얹어주면, 회사가 1년간 손에 쥔 순수한 현금 뭉치가 정확히 복원됩니다.
영업현금흐름(EBITDA) 계산 공식
EBITDA = 영업이익 + 감가상각비(유·무형자산 상각비)
투자 원금을 회수하는 데 몇 년이 걸릴까?
두 숫자를 나누면 비로소 실전 투자 지표가 완성됩니다.
EV/EBITDA 계산 공식
EV/EBITDA(배) = EV(기업가치) ÷ EBITDA(영업현금흐름)
이 숫자가 가진 실전적 의미는 명쾌합니다.
“내가 이 회사의 주식을 전부 사고 빚까지 다 떠안아 회사를 통째로 인수했을 때, 회사가 본업에서 벌어들이는 현금만으로 몇 년 만에 인수 원금을 회수할 수 있는가?”
- EV/EBITDA가 3배라면: 지금 벌어들이는 속도로 3년만 장사하면 공장 빚을 다 갚고 인수 대금 전액을 회수(본전)한다는 뜻입니다.
- 숫자가 낮을수록: 현금 창출력 대비 기업의 가격표가 저렴한 저평가 우량주입니다.
일반 투자자가 이 수치를 일일이 손으로 계산할 필요는 없습니다. 네이버 증권 종목 분석 탭이나 HTS ‘투자지표’ 창에 들어가면 분기별, 연간 수치가 이미 정확하게 공시되어 있습니다.
설비투자가 거대한 기업을 볼 때 왜 절대적인가?
EV/EBITDA는 특히 반도체, 자동차, 화학, 철강, 2차전지처럼 대규모 설비투자(CapEx)가 필수적인 제조업을 분석할 때 진가를 발휘합니다.
과거 국내 대표 기업들의 실적 비교 사례를 보면 그 성격이 한눈에 드러납니다.
| 기업 | EV/EBITDA 수준 | 시장의 평가 |
| 삼성전자 | 2.5배 안팎 | 막대한 시설 투자로 감가상각비가 크지만, 그 이상의 압도적인 현금을 뽑아내어 가장 빠른 원금 회수 가능 (극단적 저평가) |
| 현대차 | 5.3배 안팎 | 안정적인 현금 창출력 대비 저평가 매력 구간 |
| 오리온 | 14.5배 안팎 | 대규모 공장 증설 부담이 적은 음식료 소비재 기업으로 상대적으로 높은 밸류에이션 부여 |
제조업이나 첨단 기술주는 공장 증설 주기에 따라 감가상각비가 쏟아져 나오면서 일시적으로 순이익과 PER가 왜곡되기 쉽습니다. 이때 기업의 체력이 진짜 꺾인 것인지, 아니면 공장을 돌려 막대한 현금을 벌어들이는 중인지를 판별하려면 반드시 EV/EBITDA를 교차 검증해야 합니다.
맺으며
PER가 회계사가 작성한 장부상 최종 결과물(순이익)을 보는 지표라면, EV/EBITDA는 사업가가 금고에 실제로 들어오는 돈(현금흐름)을 확인하는 지표입니다.
주식 시장에는 장부상 숫자를 그럴듯하게 포장해 개미들을 유혹하는 수많은 덫이 존재합니다.
앞으로 저PER 종목을 발견하더라도 덜컥 매수 버튼을 누르지 마세요. 일회성 특별이익으로 포장된 것은 아닌지, EV/EBITDA 배수는 몇 배인지 확인하는 습관을 들이는 순간, 위험한 부실주를 피하고 진짜 알짜배기 현금 부자 기업을 골라낼 수 있게 됩니다.
- [1] PER: 주가를 주당순이익으로 나눈 값으로, 주식이 기업 실적에 비해 얼마나 평가받고 있는지 나타내는 지표.