개념 하나로 시장 전체의 흐름을 꿰뚫는 단계별 가이드
종목 스크리닝을 하다가 PER가 1배, 2배 수준으로 찍혀 있는 종목을 발견하면 가슴이 뛰기 시작합니다.
“1~2년만 장사하면 투자원금을 다 뽑는다는 소리인데, 시장이 이런 보물을 왜 그냥 뒀을까?”
하지만 이런 종목을 덜컥 샀다가는 오랜 기간 물려 고생하거나 관리종목으로 지정되는 낭패를 보기 쉽습니다. 회계 장부에 적히는 ‘당기순이익’에는 사업의 본질과는 아무 상관없는 착시와 일회성 이벤트가 얼마든지 끼어들 수 있기 때문입니다.
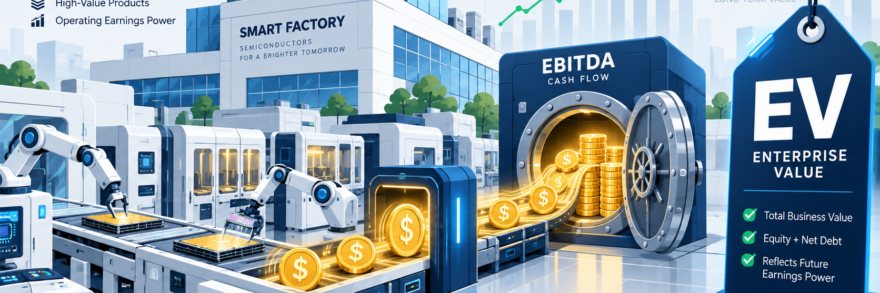
회계상의 숫자를 걷어내고 “이 회사가 공장과 매장을 돌려 실제로 금고에 현금을 얼마나 쌓고 있는가?”를 가장 정확하게 측정하는 글로벌 표준 지표, EV/EBITDA(이브이 에비타)의 원리와 실전 활용법을 정리해 드립니다.
장부상 숫자의 함정: PER가 놓치는 치명적인 구멍
과거 법정관리를 거쳤던 한 시멘트 회사의 사례는 회계상 순이익의 맹점을 극명하게 보여줍니다. 당시 이 회사의 주당순이익(EPS)은 55만 원까지 치솟았고, PER는 0.1배 이하로 떨어졌습니다. 지표만 보면 역사상 유례없는 초저평가 상태였습니다.
하지만 내막을 뜯어보니 시멘트를 잘 팔아서 번 돈이 아니었습니다. 채권단이 빚을 대거 탕감해 주면서 발생한 700억 원의 채무면제이익(특별이익)이 장부상 순이익으로 한 번에 잡힌 것이었습니다.
- 회계적 순이익의 왜곡:보유하던 공장 부지나 자회사 지분을 매각했을 때, 혹은 일회성 소송 합의금이나 채무 면제가 생기면 당기순이익이 일시적으로 폭증합니다. 반대로 대규모 자산손상이나 환율 급변으로 인한 평가손실이 발생하면, 본업이 멀쩡한데도 장부상 순이익이 적자로 곤두박질치기도 합니다.
- 본업의 순수 현금창출력 검증:주식 투자는 일회성 이벤트가 아니라 ‘앞으로 본업에서 현금을 얼마나 꾸준히 벌어올 수 있는가’에 베팅하는 일입니다. 비영업적 노이즈를 걷어내고 순수 영업활동을 통해 창출되는 현금흐름으로 기업의 몸값을 매기기 위해 EV/EBITDA를 반드시 교차 검증해야 합니다.
진짜 기업의 몸값과 현금 엔진: EV와 EBITDA
이 지표는 이름 그대로 기업의 총 매수 가격(EV)을 본업의 현금 창출력(EBITDA)으로 나눈 배수입니다.
기업을 통째로 인수하는 실제 가격: EV (Enterprise Value)
많은 투자자가 ‘시가총액’만 내면 회사를 온전히 인수할 수 있다고 착각합니다. 하지만 실제 M&A 시장의 셈법은 다릅니다.
어떤 회사를 인수할 때 시가총액이 1,000억 원인데, 갚아야 할 은행 빚(총차입금)이 500억 원 있고 회사 통장에 현금이 200억 원 남아있다면 얼마를 준비해야 할까요?
인수하자마자 빚 500억 원은 내가 갚아야 할 빚이 되고, 통장의 현금 200억 원은 내 돈이 됩니다. 결국 순수하게 떠안는 빚은 300억 원(순차입금)이며, 내가 지불해야 하는 실질 인수 대금은 1,300억 원(시총 1,000억 + 순차입금 300억)이 됩니다.
기업가치(EV) 계산 공식
EV = 시가총액 + 순차입금 (총차입금 − 현금 및 현금성 자산)
반대로 현금이 빚보다 훨씬 많은 ‘순현금 기업’이라면, 실제 기업가치(EV)는 시가총액보다 더 낮아져 매력적인 상태가 됩니다.
장부상 감가상각비를 지운 현금 엔진: EBITDA
영업이익에 장부상 비용일 뿐 실제로 회사 밖으로 돈이 나가지 않은 감가상각비(유·무형자산 상각비)를 다시 더해준 값입니다.
영업현금흐름(EBITDA) 계산 공식
EBITDA = 영업이익 + 감가상각비 등 비현금성 비용
(이자, 세금, 감가상각비를 차감하기 전의 실질적인 영업 현금흐름)
- 감가상각비의 비밀:반도체 라인을 깔거나 대형 공장을 지으면 현금은 처음에 한꺼번에 나갑니다. 하지만 회계 장부상으로는 그 공장을 사용하는 5~10년 동안 매년 수천억 원씩 감가상각비라는 가상의 비용을 털어내야 합니다. 이 때문에 실제로는 금고에 현금이 넘쳐나는데도 장부상 영업이익과 순이익은 매우 작게 찍힙니다.
- 현금 복원:감가상각비를 도로 얹어주면, “장부 장난 다 빼고, 공장 돌려서 손에 쥔 순수한 현금 뭉치가 얼마인가”가 선명하게 복원됩니다.
투자 원금을 회수하는 데 몇 년이 걸릴까?
두 숫자를 나누면 실전에서 바로 쓸 수 있는 배수 지표가 완성됩니다.
EV/EBITDA 배수 계산 공식
EV/EBITDA(배) = 기업가치(EV) ÷ 영업현금흐름(EBITDA)
이 수치의 실전 의미는 아주 직관적입니다.
“내가 이 회사의 주식을 전부 사고 빚까지 떠안아 통째로 인수했을 때, 회사가 본업에서 벌어들이는 현금만으로 몇 년 만에 인수 원금을 회수할 수 있는가?”
- EV/EBITDA가 3배라면: 지금 벌어들이는 현금 속도로 3년만 일하면 인수 대금 전액을 회수(본전)할 수 있다는 뜻입니다.
- 배수가 낮을수록: 현금 창출 능력 대비 시장에서 가격표가 저렴하게 매겨져 있는 저평가 우량주입니다.
투자자가 일일이 재무제표를 열어 계산할 필요 없이, 증권사 HTS나 네이버 증권의 ‘투자지표’ 탭에서 분기별·연간 배수를 쉽게 확인할 수 있습니다.
대규모 설비투자(CapEx) 시대에 왜 필수 지표인가
EV/EBITDA는 특히 반도체, 2차전지, 인공지능(AI) 인프라, 자동차, 화학처럼 천문학적인 설비투자(CapEx)가 필수적인 산업을 분석할 때 위력을 발휘합니다.
| 기업군 | EV/EBITDA 특징 | 실전 해석 요령 |
| 대형 설비 제조업 (반도체, 자동차 등) | 2~6배 수준 형성 | 공장 증설 주기에 감가상각비가 쏟아져 나와 PER가 치솟아도, EBITDA를 보면 막대한 현금을 벌어들이는 저평가 국면임을 포착 가능 |
| 순현금 부자 기업 (지주사, 알짜 제조사) | EV가 시총보다 낮아짐 | 차입금보다 현금성 자산이 압도적으로 많아 EV가 크게 줄어들며, 실제 현금 회수 기간이 매우 짧게 나옴 |
| 소비재 / 플랫폼 기업 | 10~15배 이상 형성 | 공장 증설 부담이 적고 브랜드 가치가 높아 시장에서 상대적으로 높은 배수를 인정받음 |
실제 대규모 공장 증설 사이클에 진입한 기업들은 감가상각비 부담 때문에 당기순이익이 줄어들어 PER 지표만 보면 비싸 보입니다.
하지만 본업의 제품이 불티나게 팔려 현금이 쏟아져 들어오고 있다면, EV/EBITDA는 이미 극단적인 바닥권(저평가)을 가리키고 있는 경우가 많습니다.
맺으며
PER가 회계사가 원칙에 따라 작성한 장부상의 최종 결과물(순이익)을 보는 잣대라면, EV/EBITDA는 사업가가 내 손에 실제로 떨어지는 돈(현금흐름)을 확인하는 잣대입니다.
주식 시장에서 일시적인 테마나 회계상 장부 착시에 속지 않으려면 질문을 바꿔야 합니다.
“이 주식이 장부상 얼마나 남겼는가?”가 아니라, “회사를 통째로 인수했을 때 본업의 현금만으로 몇 년 만에 원금을 뽑아낼 수 있는가?”를 확인하는 순간, 실적의 거품에 물리지 않고 진짜 현금 부자 기업을 선별해 낼 수 있습니다.