개념 하나로 시장 전체의 흐름을 꿰뚫는 단계별 가이드
호가창을 보며 원하는 가격에 매수 주문을 걸어뒀는데, 주가가 그 가격을 딱 터치하고는 내 주식은 한 주도 안 사준 채 위로 날아가 버린 경험이 한 번쯤 있을 겁니다.
“분명 그 가격에 왔는데 왜 내 주문은 안 사졌을까?”
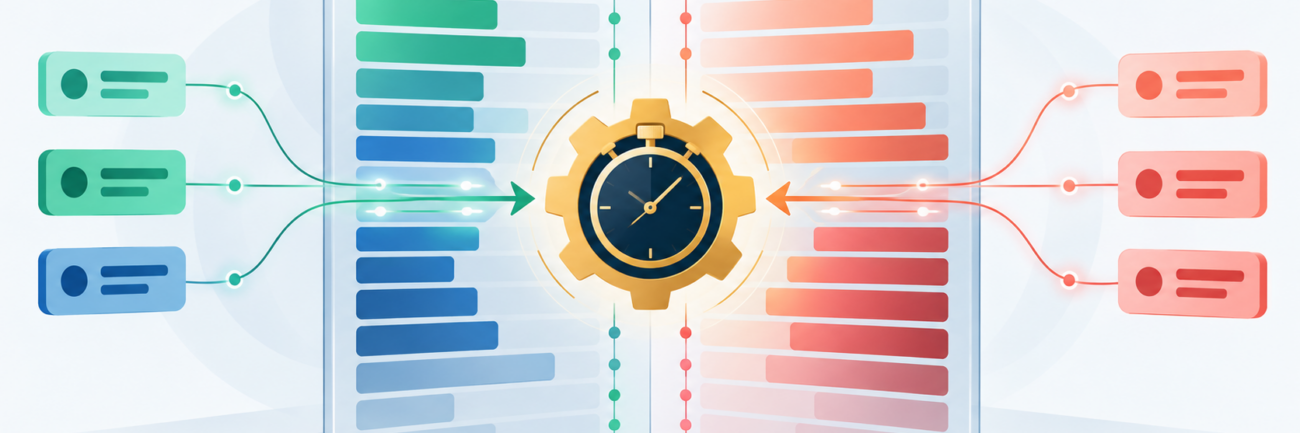
주식 시장은 1초에도 수만 건의 매수와 매도 주문이 쏟아지는 거대한 경매장입니다. 이 혼란 속에서 거래를 공정하게 처리하기 위해 거래소는 철저한 ‘우선순위 교통정리 규칙’을 적용하고 있습니다.
주문이 어떤 순서로 체결되는지, 시초가와 종가를 결정하는 동시호가는 어떤 원리로 움직이는지 핵심만 짚어보겠습니다.
1. 거래소의 교통정리: 매매체결의 4대 원칙
주문이 들어오면 한국거래소의 컴퓨터는 다음 4가지 원칙을 가격 $\rightarrow$ 시간 $\rightarrow$ 수량 $\rightarrow$ 위탁매매 순으로 엄격하게 따져서 체결 순서를 정합니다.
[1순위] 가격우선 → [2순위] 시간우선 → [3순위] 수량우선 → [4순위] 위탁매매우선
1) 가격우선의 원칙 (가장 유리한 가격 먼저)
- 살 때(매수): 남들보다 더 비싼 가격을 부른 사람의 주문을 먼저 사줍니다. (“내가 100원 더 낼 테니 나한테 먼저 줘!”)
- 팔 때(매도): 남들보다 더 싼 가격을 부른 사람의 주문을 먼저 팔아줍니다. (“내가 100원 깎아줄 테니 내 것 먼저 사가!”)
2) 시간우선의 원칙 (같은 가격이면 먼저 낸 사람)
가격이 같다면 단 1초라도 먼저 거래소 서버에 접수된 주문이 앞자리를 차지합니다. 내 주문 직전까지 체결되고 주가가 튀어 올라버렸다면, 같은 가격을 낸 다른 주문자들보다 내 주문이 조금 늦게 접수되었기 때문입니다.
3) 수량우선의 원칙 (같은 시간, 같은 가격이면 큰손 먼저)
가격도 같고 시스템 접수 시간까지 완전히 같다면, 주문 수량이 더 많은 사람에게 먼저 물량을 배정합니다.
4) 위탁매매 우선의 원칙 (고객이 증권사보다 먼저)
모든 조건이 똑같다면, 증권사 자체 자금으로 매매하는 주문(자기매매)보다 일반 개인이나 법인 고객이 맡긴 주문(위탁매매)을 법적으로 먼저 처리해 줍니다.
2. 시간 순서를 지워버리는 룰: 동시호가와 단일가 매매
평상시 장중(09:00 ~ 15:20)에는 주문이 들어오는 족족 위의 원칙대로 실시간 체결되는 ‘접속매매’가 일어납니다. 하지만 예외의 시간이 있습니다. 바로 동시호가(단일가 매매)입니다.
일정 시간 동안 들어온 모든 매수·매도 주문을 체결시키지 않고 바구니에 모아둔 뒤, “모두 같은 시간에 들어온 주문”으로 취급합니다. 이때는 시간우선의 원칙을 배제하고, 오직 ‘가격’과 ‘수량’만 따져서 매수와 매도가 가장 많이 맞물리는 하나의 단일가격으로 한 번에 체결시킵니다.
동시호가가 돌아가는 시간대
- 장 개시 전 동시호가 (08:00 ~ 09:00): 밤사이 해외 증시 이슈나 뉴스를 반영해 당일의 시작 가격인 ‘시초가’를 결정합니다.
- 장 마감 전 동시호가 (15:20 ~ 15:30): 당일의 최종 마감 가격인 ‘종가’를 결정합니다.
- 임시 동시호가:서킷브레이커나 변동성완화장치(VI)가 발동되어 거래가 멈췄다가 재개될 때도 급변을 막기 위해 단일가 매매가 적용됩니다.
💡 매수·매도 수량이 안 맞으면 어떻게 나눌까? (수량 배분)
동시호가에서는 수량이 많은 주문자부터 정해진 단계에 따라 물량을 쪼개어 나눠줍니다.
1차 100주 → 2차 500주 → 3차 1,000주 → 4차 2,000주 → 5차 남은 잔량의 1/2 → 6차 최종 잔량 배분소액 주문자에게 골고루 기회를 주면서도 큰 물량을 안정적으로 소화하기 위한 안전장치입니다.
3. 가격표의 최소 보폭: 호가와 호가단위 (Tick Size)
주식 창에서 내가 원하는 가격을 시장에 부르는 행위를 호가(呼價)라고 합니다. 내가 사려는 최고 가격과 남이 팔려는 최저 가격이 딱 마주치는 순간 거래가 터집니다.
여기서 아무 숫자나 막 입력할 수는 없습니다. 주가 구간마다 거래소가 정해둔 최소 호가 폭(호가단위)이 정해져 있기 때문입니다.
| 주가 범위 | 최소 호가 단위 | 예시 |
| 5,000원 미만 | 5원 | 3,000원 $\rightarrow$ 3,005원 $\rightarrow$ 3,010원 |
| 5,000원 ~ 10,000원 미만 | 10원 | 7,200원 $\rightarrow$ 7,210원 $\rightarrow$ 7,220원 |
| 10,000원 ~ 50,000원 미만 | 50원 | 25,000원 $\rightarrow$ 25,050원 $\rightarrow$ 25,100원 |
| 50,000원 ~ 100,000원 미만 | 100원 | 70,000원 $\rightarrow$ 70,100원 $\rightarrow$ 70,200원 |
| 100,000원 ~ 500,000원 미만 | 500원 | 150,000원 $\rightarrow$ 150,500원 $\rightarrow$ 151,000원 |
| 500,000원 이상 | 1,000원 | 600,000원 $\rightarrow$ 601,000원 $\rightarrow$ 602,000원 |
호가창 볼 때 주의할 점: ‘허수주문’
호가창 아래쪽에 매수 대기 물량이 수만 주씩 쌓여 있으면 왠지 바닥이 탄탄해 보입니다.
하지만 진짜 큰손들은 자신의 매집 물량을 호가창에 미리 노출하지 않는 경우가 많습니다. 체결되기 직전에 주문을 싹 취소해 버리는 이른바 허수주문(페이크 물량)을 걸어 개미들을 유인하는 종목도 흔합니다. 호가창 잔량 숫자만 믿고 추격 매수하는 것은 위험합니다.
4. 거래할 때 떼어가는 비용: 수수료와 거래세
주식을 거래할 때 계좌에서 빠져나가는 비용은 크게 두 종류입니다. 증권사에 내는 수수료와 나라에 내는 세금입니다.
1) 증권사 위탁수수료
- 부과 기준: 주식을 살 때와 팔 때 양쪽 모두 부과됩니다.
- 거래 방식 차이: 은행 창구나 증권사 지점 직원을 통해 주문하면 약 0.5% 수준으로 비싸지만, HTS나 MTS 같은 온라인 매매는 통상 0.01~0.15% 안팎으로 훨씬 저렴합니다.
2) 증권거래세 (국세)
- 부과 기준: 살 때는 안 내고, 주식을 팔(매도) 때만 부과됩니다.
- 이익이 났든 손실이 났든 상관없이, 매도 대금에서 농어촌특별세(0.15%)를 포함해 총 0.3%가 원천 징수되어 빠져나갑니다.
💡 세금이 면제되는 상품
일반 개별 주식과 달리 **ETF(상장지수펀드)**나 선물, 옵션, ELW 같은 파생·연계 상품에는 증권거래세가 붙지 않습니다. 잦은 매매나 단기 분산투자를 할 때 ETF가 비용 측면에서 유리한 이유 중 하나입니다.
맺으며
주식 시장의 룰을 모르면 “왜 내 주문만 체결이 늦어질까?”, “왜 이 종목은 50원 단위로 호가가 움직일까?” 같은 사소한 의문들 속에서 불필요한 비용과 기회비용을 치르게 됩니다.
체결 4대 원칙의 메커니즘과 단일가 매매의 성격을 이해하고, 매도 시 빠져나가는 0.3%의 거래세 비용까지 계산에 넣어두는 것이 실전 투자자의 기본자세입니다.
- [1] 서킷브레이커: 주식시장에서 주가가 급등락하는 경우 시장의 충격을 완화하기 위해 주식 매매를 일시 정지하는 제도입니다.