주식 시장에서 손절매(로스컷, 스톱로스)는 매입한 주식이 하락해 추가 손실이 예상되거나 단기 반등 가능성이 희박할 때 손해를 감수하고 매도해 손실을 확정하는 핵심 투자 원칙이다. 이는 단순한 매매 기법을 넘어 계좌의 치명적인 파산을 막고 시장에서 장기 생존하기 위한 최소한의 안전장치로 작동한다.
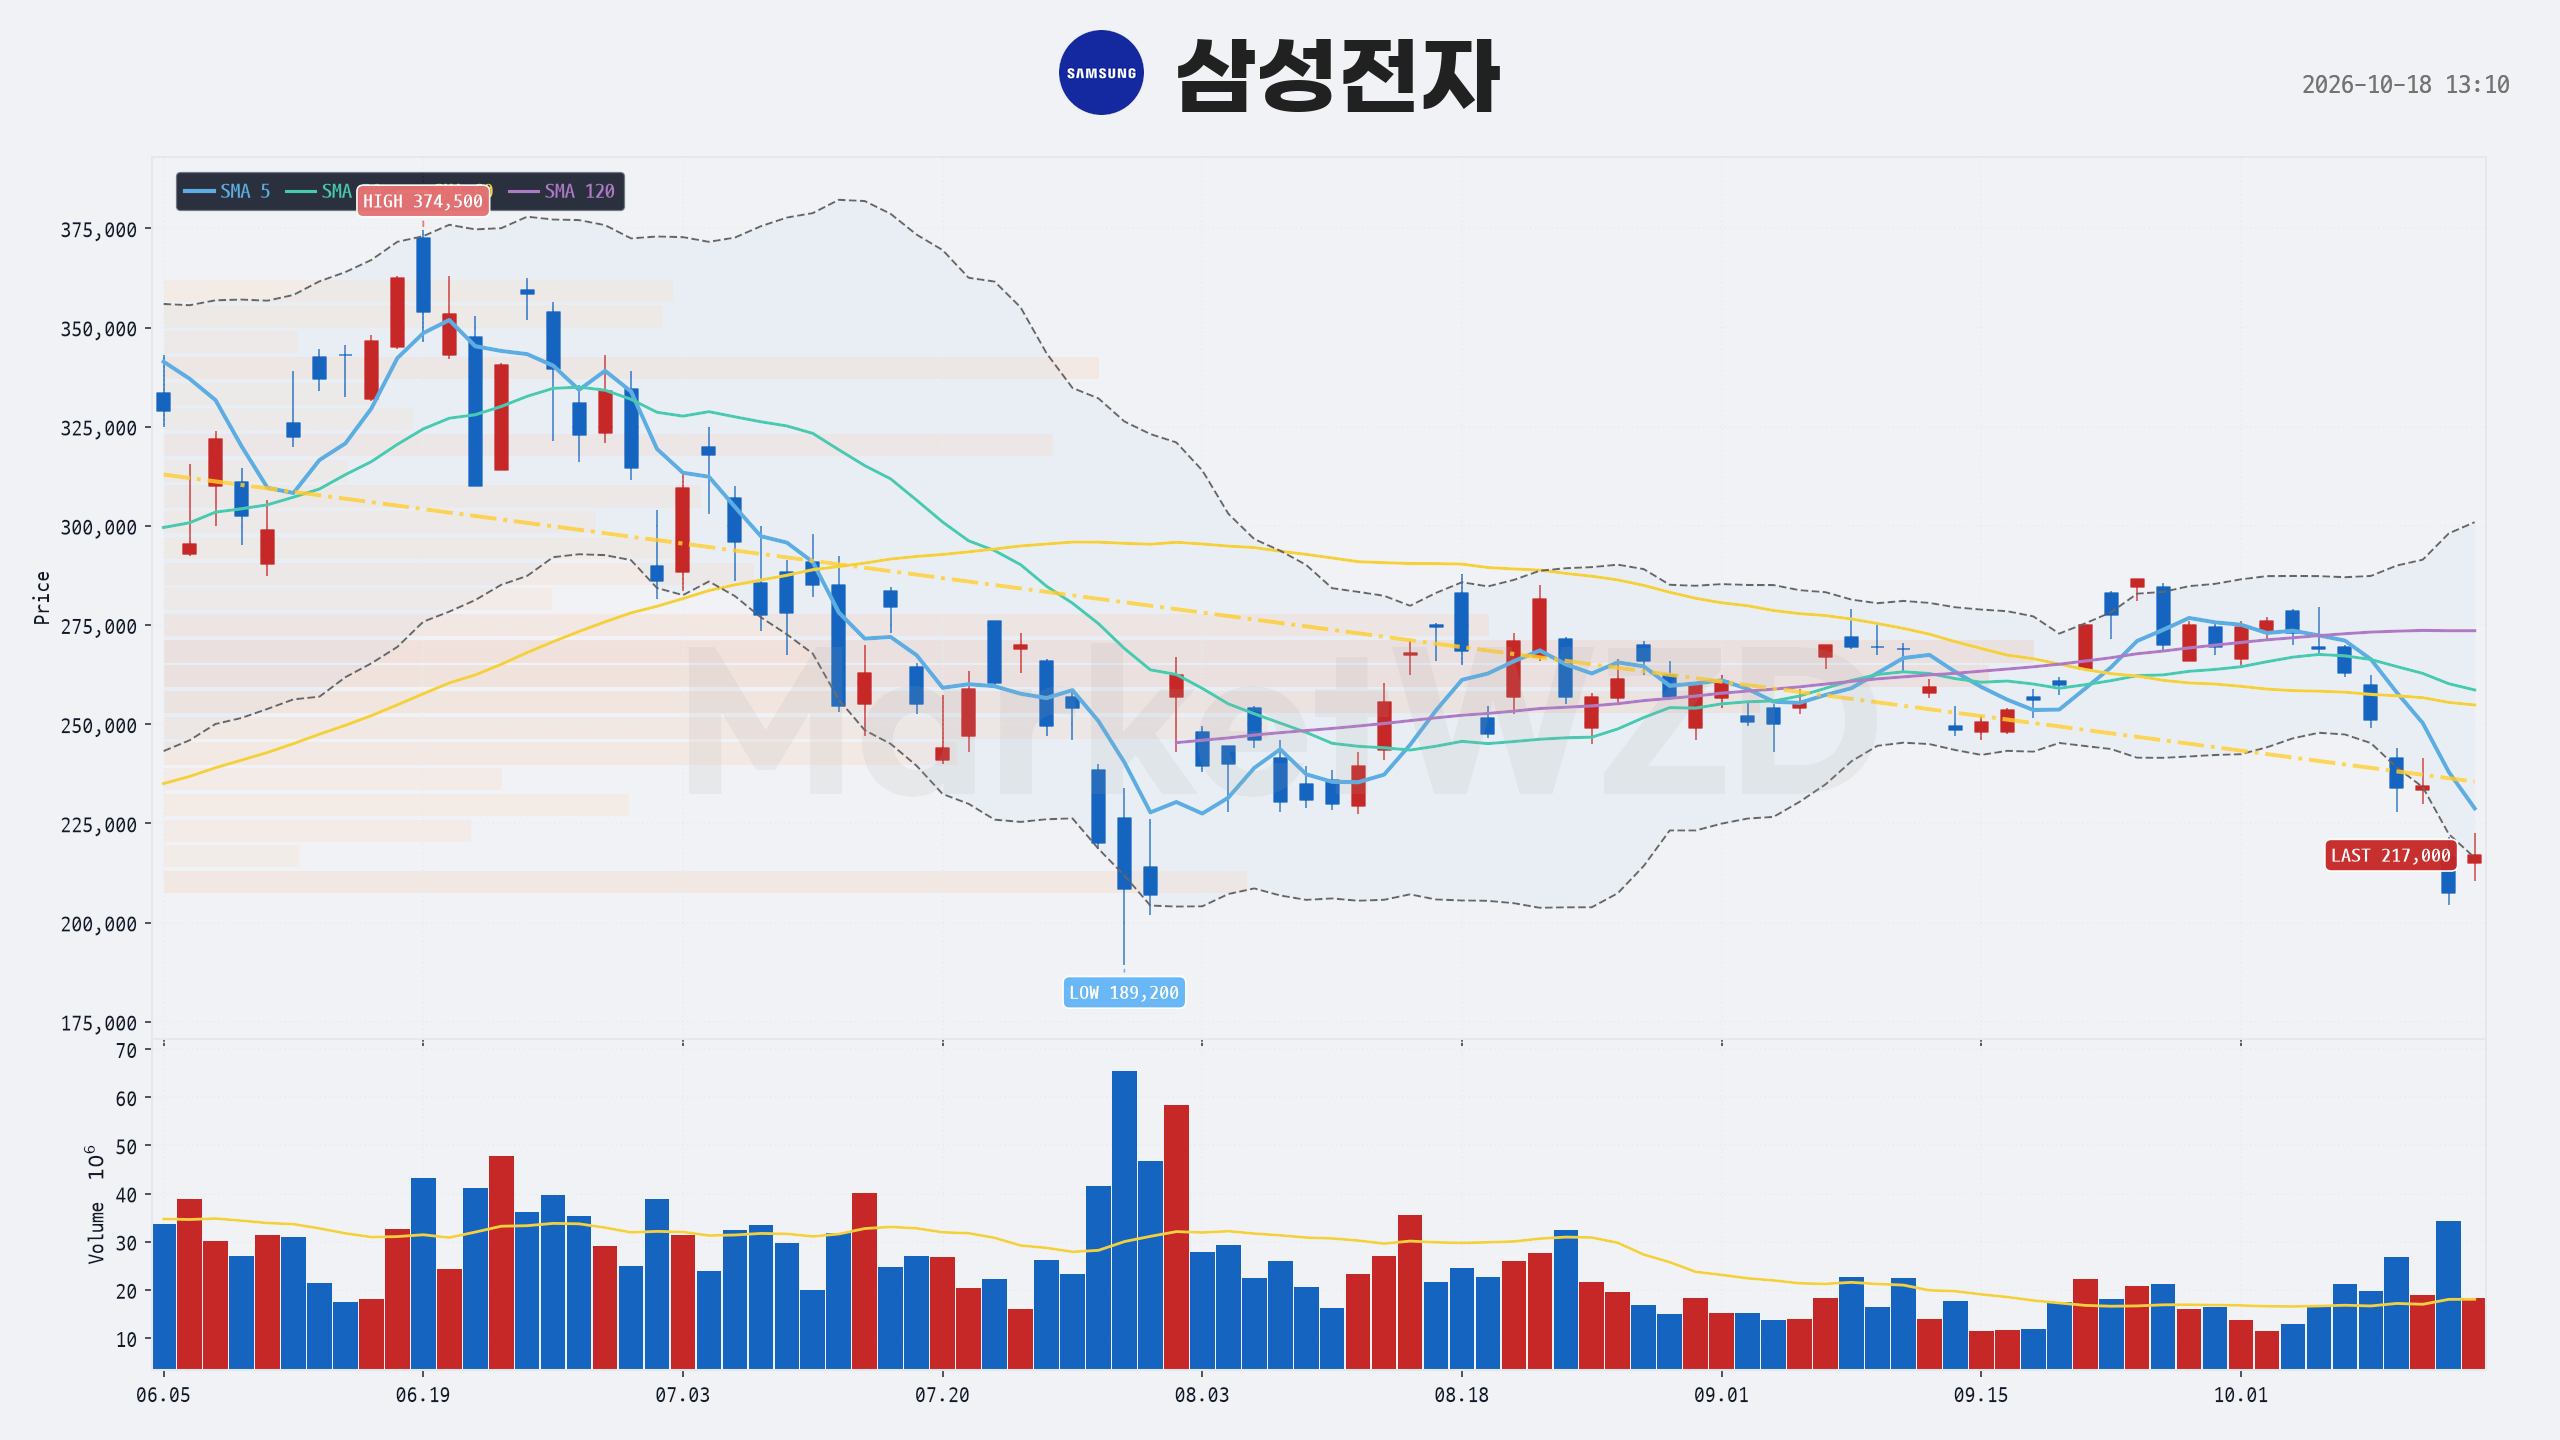
많은 시장 참여자들이 종목 선정에는 많은 시간을 할애하면서도 정작 하락 국면에서의 대응 기준은 마련하지 않는 경향을 보인다. 본 글에서는 투자자들이 손절매를 주저하는 행동경제학적 원인과 원금 회복의 수학적 비대칭성을 짚어보고, 계좌 방어를 위한 구체적인 손절매 설정 및 자금 관리 기준을 분석한다.
손절매를 방해하는 심리적 기제와 손실 회피 성향
머리로는 위험 관리의 필요성을 인지하면서도 실제 매도 버튼을 누르기 어려운 이유는 인간의 본성적인 심리 기제 때문이다. 대니얼 카너먼과 아모스 트버스키의 전망 이론(Prospect Theory)에 따르면, 인간은 동일한 금액의 이익에서 얻는 기쁨보다 손실에서 느끼는 고통을 2~2.5배 더 크게 받아들이는 손실 회피 성향(Loss Aversion)을 지닌다.
이러한 고통을 피하려는 심리는 평가 손실 상태를 직시하지 않고 외면하는 인지 부조화와 부정(Denial)으로 이어진다. 매수 근거가 훼손되었음에도 본전만 오면 팔겠다는 막연한 희망에 기대어 손실 확정을 미루는 것이다. 결국 심리적 저항선을 넘지 못한 미결제 손실은 시간이 지날수록 계좌 전체의 유동성을 묶어두는 결과를 초래한다.
원금 회복의 수학적 비대칭성과 계좌 수익률 구조
손절매가 지연될 때 발생하는 가장 치명적인 문제는 원금 회복에 필요한 수익률이 기하급수적으로 증가한다는 점이다. 자산 가격은 하락률과 동일한 비율의 상승만으로는 원금을 회복할 수 없는 수학적 비대칭성을 갖는다.
예를 들어 원금에서 10%의 손실이 발생한 경우, 다시 10%가 상승하더라도 최초 원금에 미치지 못하며 약 11.1%의 수익이 필요하다. 손실 폭이 커질수록 회복에 요구되는 수익률의 문턱은 급격히 높아진다. 이 때문에 종목을 고르는 승률(타율)이 아무리 높더라도, 단 한두 종목에서 손절매를 하지 못해 과도한 손실(타점 실패)이 발생하면 계좌 전체의 누적 수익률은 마이너스로 전락하는 악순환이 반복된다.
실전 적용을 위한 기계적 손절매와 포지션 사이징 원칙
감정의 개입을 차단하고 계좌의 치명상을 막기 위해서는 매수 진입 시점에 이미 손절가를 구체적인 숫자로 확정해 두어야 한다. 시장에서 검증된 대표적인 기준은 다음과 같이 세 가지로 구분해 적용할 수 있다.
- 퍼센트 룰(비율 제한): 윌리엄 오닐 등의 투자 원칙에서 제시하듯 매수가 대비 7~8% 하락 시 기계적으로 매도하거나, 변동성 대응이 미숙한 경우 5% 내외로 손실 폭을 엄격히 제한하는 방식이다.
- 기술적 지지선 기준: 주가의 직전 저점, 박스권 하단 지지선, 또는 추세의 기준이 되는 주요 이동평균선(20일선, 60일선 등)을 하향 이탈할 때 지체 없이 포지션을 정리하는 방법이다.
- 자금 관리(포지션 사이징): 개별 종목의 손절 폭뿐만 아니라 투입 비중을 조절하여, 특정 종목에서 손절매가 발생하더라도 해당 손실액이 전체 운용 자금의 2~3%를 넘지 않도록 통제하는 구조적 방어책이다.
결국 손절매는 투자의 실패나 패배를 인정하는 행위가 아니라, 다음 기회를 포착하고 장기적인 누적 수익을 달성하기 위해 지불해야 하는 필수적인 비용이자 보험료로 인식해야 한다. 설정한 기준이 얼마나 정교한가보다, 자신이 세운 원칙을 흔들림 없이 일관되게 준수하는 태도가 계좌의 장기 우상향을 결정짓는 핵심 요인이다.
- [1] 행동경제학: 인간의 심리와 인지 편향이 경제적 의사결정에 미치는 영향을 연구하는 학문.