개념 하나로 시장 전체의 흐름을 꿰뚫는 단계별 가이드
증권사 리포트나 기업 재무제표를 열어보면 PER, PBR, EV/EBITDA 등 수많은 영어 약어들이 쏟아집니다.
초보 투자자에게 가장 큰 고민은 “도대체 무엇을 1순위로 두고 걸러내야 하는가”입니다.
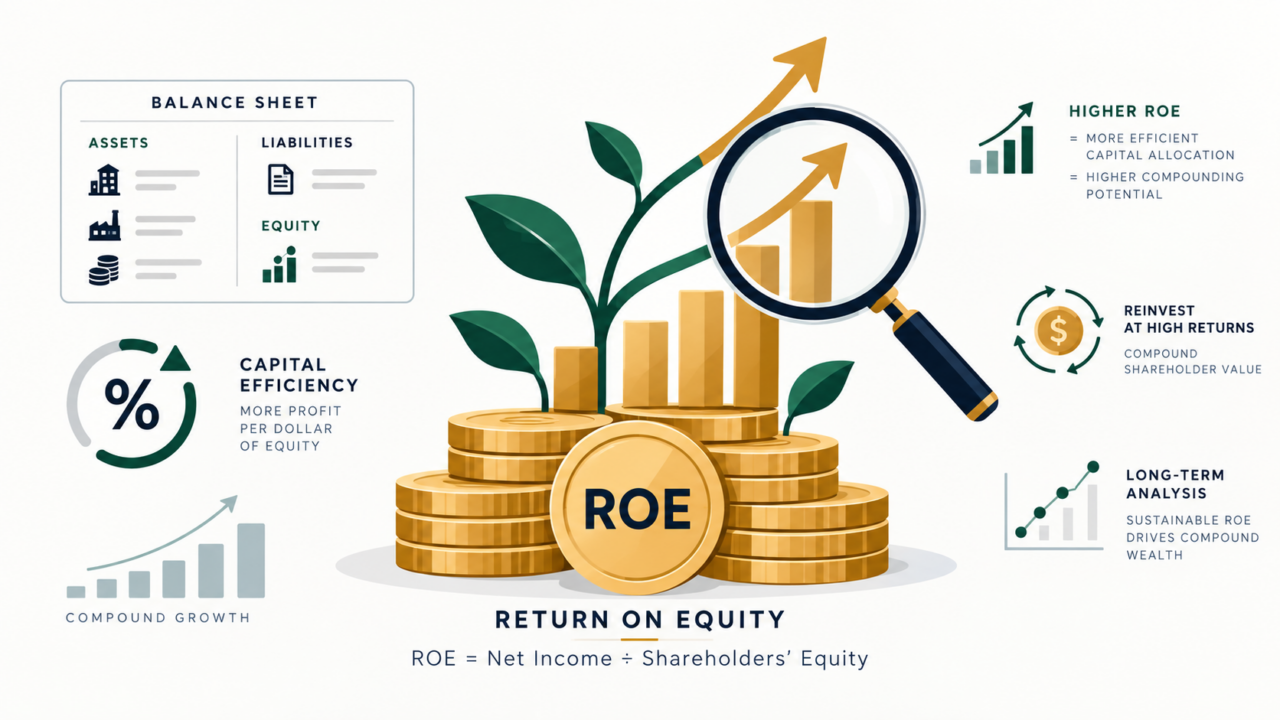
월가의 전설적인 투자자 워런 버핏은 기업을 볼 때 딱 하나의 지표만 골라야 한다면 주저 없이 이 숫자를 보겠다고 말했습니다. 바로 ROE(자기자본이익률, Return on Equity)입니다.
주가라는 겉포장지를 벗겨내고 기업의 진짜 ‘밑천 대비 장사 밑천 회수 속도’를 측정하는 ROE의 본질과, 실전 매매에서 함정에 빠지지 않고 활용하는 법을 정리해 드립니다.
빚을 뺀 진짜 실력: ROE의 개념과 산출 방식
많은 분이 ROA(총자산수익률)와 ROE(자기자본이익률)를 헷갈려합니다. 두 지표의 결정적인 차이는 ‘남의 돈(부채)’을 포함하느냐입니다.
- ROA (총자산수익률): 내 돈과 은행 빚을 모두 합친 ‘총자산’으로 1년간 얼마를 벌었는지 잽니다.
- ROE (자기자본이익률): 빚을 털어내고 순수하게 주주들이 넣은 밑천인 ‘자기자본’만으로 1년간 얼마의 순이익을 남겼는가를 측정합니다.
기업의 본질적인 돈 버는 능력을 볼 때는 당연히 ROE가 훨씬 정밀한 잣대입니다.
ROE 계산 공식
당기순이익
ROE(%) = ───────────────── × 100
평균 자기자본
💡 평균 자기자본으로 나누는 이유
1년 동안 장사를 하면서 중간에 유상증자를 하거나 이익잉여금이 쌓여 자본 규모가 변하기 때문에, 정확한 측정을 위해 전기 자기자본과 당기 자기자본의 평균치를 분모에 둡니다.
투자자가 이를 일일이 계산기로 두드릴 필요는 없습니다. 네이버 증권이나 HTS 재무 탭에 들어가면 연간/분기별 수치가 깔끔하게 정리되어 공시됩니다.
종목 발굴의 1순위가 ROE여야 하는 이유
은행 예금금리가 연 2~3%대 중반에 머무는 환경을 떠올려보겠습니다. 내가 1억 원을 은행에 넣어두면 1년 뒤 세전 250만~350만 원의 이자를 받습니다.
그렇다면 원금 손실 위험을 안고 주식 시장에 들어올 때는 적어도 얼마를 벌어주는 기업에 돈을 맡겨야 할까요?
- 복리의 마법:ROE가 매년 10%~15% 이상 유지되는 기업은 주주 돈 1억 원으로 매년 1,000만~1,500만 원의 순이익을 뽑아냅니다. 이 돈으로 배당을 주거나 사내에 유보해 재투자(설비 증설, R&D)를 단행하므로, 기업의 덩치(순자산)가 매년 복리로 불어납니다. 주가는 장기적으로 이 자본의 팽창 속도를 따라갑니다.
- 과거 ROE보다 ‘예상 ROE’를 보라:이미 발표된 작년, 재작년 ROE는 이미 시장 가격에 대부분 녹아 있습니다. 주가를 움직이는 것은 올해와 내년에 달성할 ‘예상 ROE(컨센서스)’입니다. 증권사 애널리스트 추정치(E, Estimated)가 지속해서 상향 조정되는 종목일수록 주가의 상방 압력이 강합니다.
실전 매매 적용 기준과 주의해야 할 함정
ROE를 스크리닝 도구로 쓸 때는 다음과 같은 가이드라인을 세워두는 것이 좋습니다.
| ROE 수준 | 기업 평가 및 투자 관점 |
| 시중 금리 미만 (3% 이하) | 주식투자의 실익이 없음. 차라리 정기예금이나 국채에 넣는 편이 안전 |
| 8% ~ 10% 수준 | 상장사 평균 수준의 무난한 상태 |
| 10% ~ 20% 수준 | 적정 투자 대상. 지속 가능한 자본 효율성을 갖춘 우량주 |
| 20% 이상 지속 | 탁월한 해자(진입장벽)를 가진 초우량 기업 |
⚠️ ROE의 치명적인 함정 2가지
- 부채의 마술 (레버리지 왜곡):분모인 자기자본이 작으면 ROE 수치가 억지로 높아집니다. 순이익이 늘지 않아도 막대한 빚을 끌어다 써서 자기자본 비율을 낮춰버리면 ROE가 20%, 30%로 뻥튀기될 수 있습니다. 따라서 반드시 부채비율(통상 100~150% 이하)을 함께 확인해야 합니다.
- 비싼 가격표의 저주:아무리 매년 ROE 20%를 찍는 훌륭한 기업이라도, 시장의 과열로 PER이 50배, PBR이 5배 이상 치솟아 있다면 이미 미래 성장이 가격에 과도하게 선반영된 것입니다.따라서 “ROE로 좋은 후보군을 추려낸 뒤 $\rightarrow$ PER, PBR, EV/EBITDA로 현재 주가가 적정한지 교차 검증한다”는 순서를 반드시 지켜야 합니다.
일상에서 찾는 거울: 피터 린치의 타산지석(他山之石)
“남의 산에 있는 거친 돌이라도 내 옥을 가는 숫돌로 쓸 수 있다”는 타산지석의 고사성어는 주식 투자에서도 그대로 통합니다.
월가의 전설적인 펀드매니저 피터 린치는 복잡한 금융 공학 모델 대신 일상 속 관찰에서 최고의 수익률을 올렸습니다. 아내가 백화점에서 줄을 서서 사는 팬티스타킹(레그스) 브랜드나 아이들이 열광하는 던킨도너츠에서 위대한 기업의 싹을 발견했습니다.
우리가 매일 출퇴근길에 마시는 음료, 주말마다 가족들이 몰리는 복합쇼핑몰, 직장 동료들이 다 함께 쓰는 업무용 소프트웨어 속에 답이 있습니다.
소비자의 지갑을 지속해서 열게 만드는 기업은 높은 마진을 남기고, 그 마진은 고스란히 높은 ROE로 이어집니다. HTS 숫자만 들여다보기 전에 내 일상 주변에서 사람들이 기꺼이 돈을 지불하는 회사가 어디인지 관찰하는 습관이야말로 가장 강력한 가치투자의 출발점입니다.
- [1] PER: 주가를 주당순이익으로 나눈 값으로, 주식이 기업 실적에 비해 얼마나 평가받고 있는지 나타내는 지표.