개념 하나로 시장 전체의 흐름을 꿰뚫는 단계별 가이드
마트에 가면 무게당 단가를 보고 어떤 고기가 더 저렴한지 비교합니다. 겉보기 포장 가격이 1만 원이라고 해서 3만 원짜리 고기보다 무조건 싸다고 말할 수 없는 것과 같습니다.
하지만 주식 시장에만 들어오면 많은 투자자가 이 상식을 잊어버립니다. 1주에 1만 원짜리 주식은 싸 보이고, 50만 원짜리 주식은 비싸다고 느끼는 착시에 빠지죠.
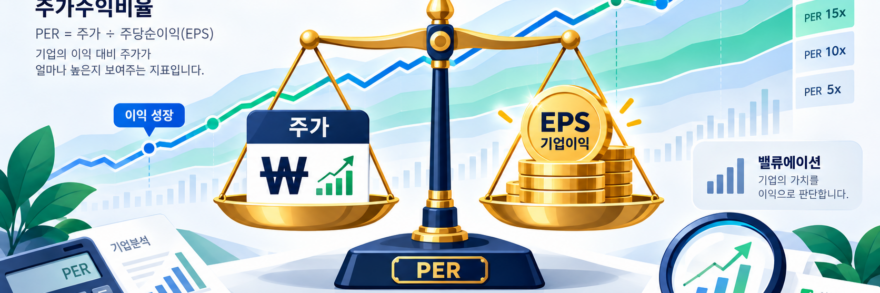
주가의 겉포장지를 걷어내고 “이 회사가 실제로 벌어들이는 돈에 비해 가격표가 적정한가?”를 가려내는 전 세계 표준 잣대가 바로 EPS(주당순이익)와 PER(주가수익비율)입니다.
초보 투자자도 계산기 하나로 적정주가를 뽑아내고, 고평가된 거품 주식을 걸러낼 수 있는 실전 가이드를 정리해 드립니다.
주식의 체중과 가격표: EPS와 PER의 기본 개념
기업의 가치를 잴 때 기준은 언제나 ‘순이익’입니다.
주당순이익(EPS): 주식 1장이 1년간 벌어온 순이익
기업이 1년 동안 모든 비용과 세금을 털어내고 순수하게 남긴 ‘세후 순이익’을 총 발행 주식 수로 나눈 값입니다. 내가 가진 주식 딱 1주가 1년 동안 내 통장에 벌어다 준 돈의 몫이라고 이해하면 쉽습니다.
주당순이익(EPS) 계산 공식
EPS(원) = 예상 세후순이익 ÷ 총 발행주식수
(EPS가 마이너스라면 회사가 적자를 내며 주주의 밑천을 갉아먹고 있다는 뜻입니다)
주가수익비율(PER): 원금을 회수하는 데 걸리는 시간
현재 시장에서 거래되는 주가를 1주당 예상 순이익(EPS)으로 나눈 배수입니다. “이 회사가 지금처럼 돈을 번다면, 내가 매수한 주가만큼의 원금을 회수하는 데 몇 년이 걸릴까?”를 뜻합니다.
주가수익비율(PER) 계산 공식
PER(배) = 현재 주가 ÷ 1주당 예상순이익(Forward EPS)
(주가가 50,000원이고 예상 EPS가 5,000원이면 PER는 10배입니다)
초간단 적정주가 산출 공식
이 두 가지를 엮으면 누구나 직관적으로 기업의 기준 주가를 뽑아낼 수 있습니다.
적정주가 계산 공식
적정주가 = 1주당 예상순이익(EPS) × 정상적인 업종 평균 PER
- 실전 예시:
- A 기업의 올해 예상 EPS: 1,500원
- 동종업계 평균 PER: 12배
- $\rightarrow$ 적정주가 = 1,500원 × 12 = 18,000원
만약 이 회사의 현재 주가가 12,000원이라면 시장에서 저평가된 매력적인 상태이고, 이미 주가가 30,000원까지 치솟아 있다면 실적 대비 거품이 낀 고평가 상태로 진단할 수 있습니다.
실전에서 실패하지 않는 EPS·PER 분석 원칙
지표의 개념을 알았다고 해서 네이버 증권에 적힌 과거 숫자만 보고 매수 버튼을 누르면 낭패를 봅니다. 실전에서는 다음 4가지 디테일을 반드시 점검해야 합니다.
지나간 실적이 아닌 ‘1년 선행(12M Forward) EPS’를 보라
작년, 재작년 실적은 이미 현재 주가에 다 반영되어 있습니다. 주가를 움직이는 힘은 ‘앞으로 1년간 벌어들일 예상 순이익’에서 나옵니다. 증권사 리포트의 컨센서스를 볼 때도 과거 확정치(Trailing)보다 12개월 선행(Forward) EPS 추정치가 상향 조정되고 있는지를 먼저 확인해야 합니다.
일회성 ‘반짝 이익’을 발라내라
공장 부지를 매각했거나 자회사 지분을 팔아 당기순이익이 일시적으로 급증한 회사가 있습니다. 이런 일회성 특별이익은 본업의 경쟁력과 아무 상관이 없습니다. 장사를 잘해서 번 영업이익 중심의 순이익인지, 아니면 장부상 이벤트로 인한 일시적 왜곡인지 재무제표 주석을 훑어봐야 합니다.
PER는 반드시 ‘업종 1등 기업’과 비교하라
성장성이 폭발하는 2차전지·AI 반도체 섹터의 PER 25배와, 성장이 정체된 철강·은행 섹터의 PER 6배를 단순 비교해서 “은행이 싸다”고 결론지어서는 안 됩니다. PER는 반드시 동종 업계 평균 및 업종 1등 대장주와 나란히 놓고 상대적 위치를 비교해야 합니다.
성장성까지 반영하는 PEG 지표 활용
PER가 20배로 다소 높아 보여도 매년 이익이 40%씩 성장하는 기업이라면 비싼 것이 아닐 수 있습니다. 이를 가려내는 보조 잣대가 PEG(Price to Earnings Growth)입니다.
PEG 계산 공식
PEG = PER ÷ 주당순이익(EPS) 증가율
(전설적인 투자자 피터 린치는 PEG가 1.0 이하이면 저평가, 0.5 이하이면 적극 매수 구간으로 보았습니다)
바닥과 천장을 잡는 지도: PER 밴드 차트
HTS 종합차트에서 보조지표로 설정할 수 있는 PER 밴드(Valuation Band)는 개별 주식의 가격이 과거 역사적 기준에서 어디쯤 와 있는지를 한눈에 보여주는 도구입니다.
- 기울기의 비밀:밴드 전체의 띠가 우상향하고 있다면, 그 기업은 부침이 있더라도 꾸준히 이익 체력을 키워가고 있다는 강력한 증거입니다.
- 매수 타이밍의 포착:주가가 밴드의 최하단선에 근접했다가 캔들이 바닥을 다지고 반등을 시작할 때가 좋은 진입 시점이 됩니다. 반대로 이익 증가 없이 주가만 급등해 밴드 최상단을 뚫고 올라갔다면 차익 실현을 고민해야 할 과열 신호입니다.
조선, 반도체 같은 경기민감주(시클리컬)의 역사를 보면, 업황 바닥에서 적자를 지나 EPS가 흑자로 돌아서는(턴어라운드) 초입에 주가가 몇 배씩 폭발하는 현상을 공통으로 목격할 수 있습니다. 주가는 결국 EPS의 궤적을 벗어날 수 없습니다.
함정을 피하는 법: 밸류업 트렌드와 IFRS의 맹점
지표를 최종적으로 확인할 때 염두에 두어야 할 시장의 중요한 체크포인트가 있습니다.
코리아 디스카운트의 변화
한국 증시는 지정학적 리스크, 불투명한 기업 지배구조, 인색한 배당 성향 등으로 인해 선진국이나 대만·일본 대비 만성적인 저PER(코리아 디스카운트) 상태에 머물러 왔습니다.
하지만 최근 정부의 기업 밸류업 프로그램, 자사주 소각 유도, 배당 절차 개선 등 주주환원율을 끌어올리기 위한 제도적 드라이브가 이어지면서 우량 저PBR·저PER 기업들의 재평가(Re-rating)가 활발하게 진행되고 있습니다.
IFRS 연결재무제표의 착시
국제회계기준(IFRS) 환경에서는 모회사와 종속회사의 실적이 합산된 연결재무제표가 기본입니다. 여기서 가장 주의할 점은 순이익 전체 합계가 아니라, ‘지배주주 귀속 순이익’을 기준으로 EPS와 PER를 계산해야 한다는 사실입니다.
자회사의 이익 중 다른 주주 몫(비지배지분)까지 우리 회사 실적으로 착각하고 계산하면, 주가가 실제보다 과도하게 저평가된 것처럼 보이는 착시를 겪게 됩니다.
맺으며
주식 투자에서 가장 위험한 순간은 “남들이 다 사니까”, “차트 모양이 예뻐서” 매수 버튼을 누를 때입니다.
아무리 화려한 스토리와 테마로 포장되어 있어도, 그 기업이 1년에 주당 얼마를 벌어들이는지(EPS)와 그 이익 대비 시장이 얼마의 가격표를 매기고 있는지(PER)를 확인하는 순간 투자의 기준이 확고해집니다.
계산기를 두드려 적정주가를 가늠해 보는 5분의 습관이, 시장의 온갖 테마와 소음 속에서 여러분의 소중한 자산을 지켜주는 가장 확실한 방패가 되어줄 것입니다.
- [1] 턴어라운드: 기업이 적자 상태에서 벗어나 흑자로 전환하거나 부실 기업이 경영 혁신을 통해 우량 기업으로 탈바꿈하는 것을 뜻합니다.